
Lavorare in piena autonomia offre flessibilità e controllo sulla propria attività, ma comporta anche una responsabilità diretta nei confronti della propria stabilità economica. Per chi esercita la professione come escort indipendente in Ticino, un’assenza forzata dovuta a un problema di salute o a un incidente imprevisto si traduce immediatamente in una battuta d’arresto totale degli incassi.
Nel sistema sociale elvetico, la distinzione tra dipendenti e lavoratori autonomi è netta: mentre per i primi la continuità salariale è parzialmente garantita dalla legge, per gli indipendenti vige il principio dell’auto-responsabilità. Risulta quindi essenziale comprendere con precisione come funziona l’assicurazione perdita di guadagno e quali strumenti consentano di tutelare il proprio tenore di vita in caso di infortunio o malattia.
Il quadro previdenziale elvetico: obblighi e tutele per l’indipendente
Quando si opera legalmente in Canton Ticino con lo statuto di lavoratrice autonoma riconosciuta dall’Ufficio delle assicurazioni sociali (IAS) e dalla cassa di compensazione AVS/AI/IPG, il pacchetto di contribuzione statale obbligatorio copre soltanto una parte marginale dei rischi quotidiani:
- 1° Pilastro (AVS/AI/IPG): include l’invalidità permanente grave (AI) e le indennità di perdita di guadagno federali (IPG), le quali però intervengono quasi esclusivamente per maternità, congedo parentale o servizio pubblico/militare, non per la malattia comune.
- LAMal (Assicurazione Malattia di Base): è obbligatoria e rimborsa i costi delle cure mediche, dei farmaci e dei ricoveri ospedalieri (al netto di franchigia e aliquota percentuale), ma non eroga alcuna compensazione finanziaria per i giorni di lavoro persi.
- Assicurazione contro gli infortuni (LAINF): per le professioniste indipendenti non è obbligatoria, a meno che non si scelga di stipulare una copertura volontaria secondo la legge federale.
Di conseguenza, in assenza di coperture complementari private, un periodo prolungato a letto a causa di un’influenza severa, un intervento chirurgico o una distorsione comporta entrate pari a zero a fronte di spese fisse invariate (affitto dello spazio di lavoro, alloggio privato, tasse e contributi sociali).
Assicurazione d’indennità giornaliera in caso di malattia (IIG)
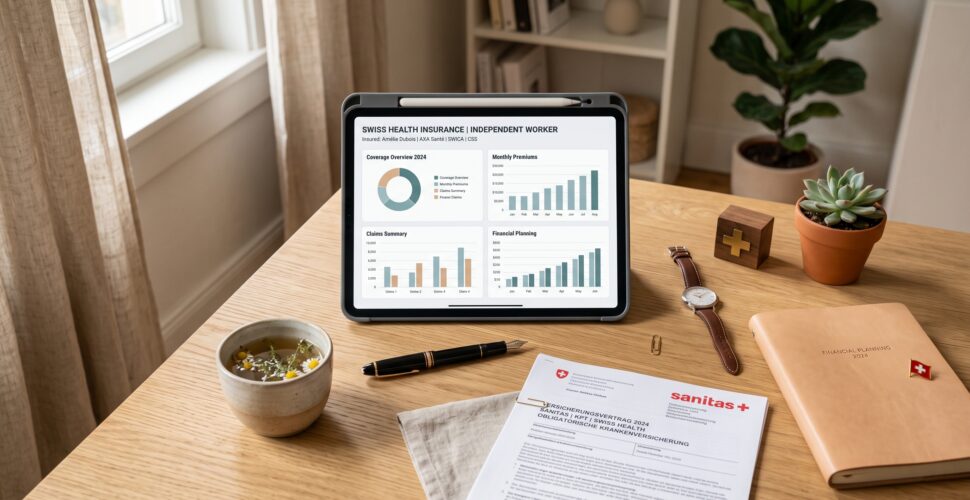
L’assicurazione d’indennità giornaliera per perdita di guadagno da malattia è il pilastro fondamentale della sicurezza per ogni libera professionista. Si tratta di una polizza facoltativa, stipulabile sia presso una cassa malati (secondo la LAMal) sia tramite compagnie assicurative private (disciplinata dalla Legge sul contratto d’assicurazione – LCA).
Il meccanismo operativo è lineare: in presenza di un certificato medico che attesta un’incapacità lavorativa (totale o parziale, generalmente a partire da un grado del 25% o 50%), la compagnia versa una somma giornaliera calibrata sul reddito dichiarato.
Elementi contrattuali da valutare con attenzione:
- Termine di attesa (carenza): indica dopo quanti giorni di malattia conclamata inizia l’effettiva erogazione economica. Le opzioni più diffuse variano tra 14, 30, 60 o 90 giorni. Più lungo è il periodo di attesa che si accetta di coprire con i propri risparmi, più basso risulterà il premio mensile da versare.
- Percentuale di indennizzo: solitamente copre l’80% o il 90% del reddito netto d’esercizio dichiarato ai fini fiscali.
- Durata massima delle prestazioni: lo standard di mercato eroga le indennità per un massimo di 720 o 730 giorni nell’arco di un periodo di osservazione stabilito (generalmente fino all’eventuale subentro di una rendita AI).
- Questionario medico e riserve: al momento della sottoscrizione LCA, la compagnia esamina lo stato di salute pregresso. Condizioni preesistenti possono comportare esclusioni specifiche temporanee o definitive.
Infortunio professionale ed extralavorativo: come colmare il vuoto
A differenza della malattia, l’infortunio rappresenta un evento improvviso e involontario che incide sull’integrità fisica. Se una professionista decide di includere il rischio infortuni unicamente nella cassa malati di base (LAMal), beneficerà del rimborso delle prestazioni sanitarie d’urgenza e riabilitazione, ma rimarrà del tutto priva di indennità giornaliera sostitutiva del reddito.
Per le figure autonome, comprese le professioniste che compaiono con profili verificati su portali specializzati come Ticino Escort, l’approccio raccomandato consiste nell’attivare una polizza infortuni facoltativa strutturata secondo i parametri LAINF oppure un modulo combinato malattia-infortunio presso un assicuratore privato. Questo garantisce:
- Indennità giornaliera a partire dal terzo giorno successivo all’evento dannoso;
- Copertura integrale sia durante l’orario di lavoro, sia nella sfera della vita privata (sport, viaggi, tempo libero);
- Rendite e capitali dedicati in caso di conseguenze invalidanti permanenti o decesso.
Consigli pratici per la pianificazione finanziaria e fiscale
Mantenere la regolarità formale è il primo presupposto per garantire che l’assicurazione risponda tempestivamente al verificarsi del sinistro. In sede di stipula e gestione annuale, è bene seguire alcune buone pratiche operative:
1. Documentare fedelmente il reddito reale: le assicurazioni liquidano le indennità solo a fronte delle notifiche di tassazione cantonali e delle dichiarazioni contabili presentate alla cassa AVS. Un reddito sottodichiarato ridurrà proporzionalmente l’importo massimo risarcibile in caso di fermo forzato.
2. Deducibilità fiscale dei premi: i premi corrisposti per l’assicurazione perdita di guadagno malattia e infortunio professionale costituiscono a tutti gli effetti una spesa aziendale giustificata, pienamente deducibile dal conto economico dell’attività indipendente in sede di dichiarazione d’imposta cantonale e federale.
3. Creazione di un fondo di riserva per la carenza: per ottimizzare i costi annuali della polizza, una soluzione efficace consiste nel selezionare un tempo di attesa di 30 giorni, mantenendo contemporaneamente su un conto di risparmio una liquidità pari ad almeno due mesi di costi vivi operativi e personali.
Una gestione attenta e consapevole dei rischi consente di esercitare l’attività in Ticino con tranquillità, proteggendo la propria indipendenza sia dal punto di vista professionale che da quello patrimoniale.